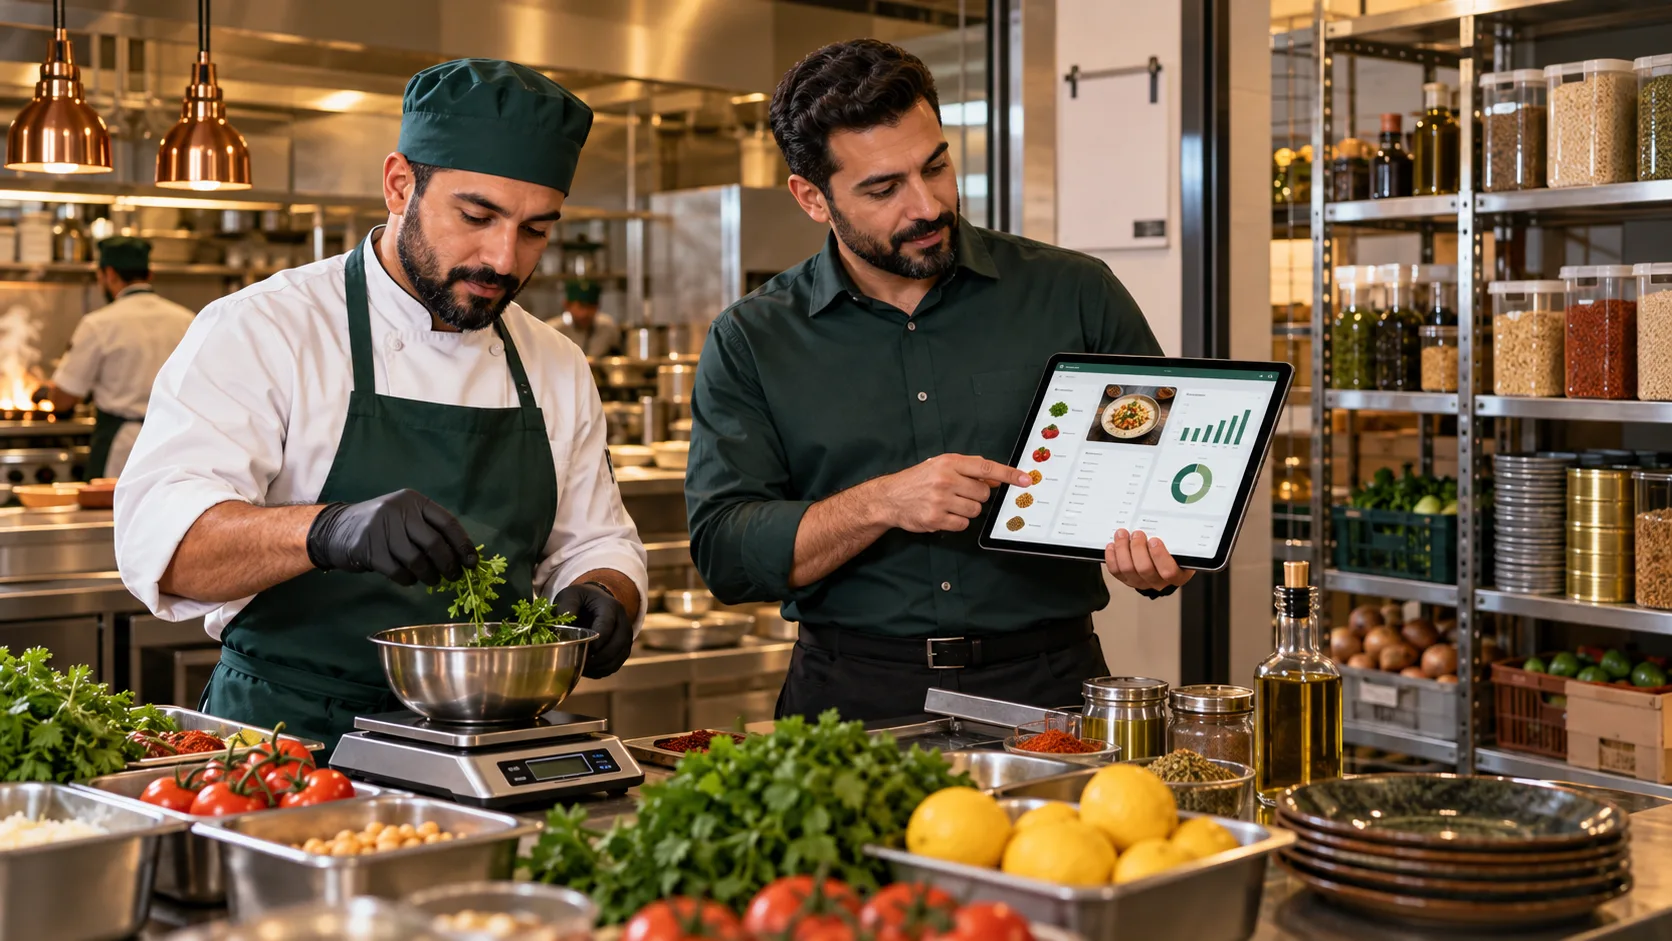
قد يحقق طبق مبيعات مرتفعة لكنه لا يحقق هامشاً جيداً بسبب تغير سعر الخامات أو زيادة الكمية المستخدمة أو الهالك. ربط الوصفة بالمخزون ونظام POS يحول كل عملية بيع إلى حركة مواد متوقعة، ثم يقارنها بالجرد الفعلي لمعرفة أين تظهر الفروق.
ابدأ بوحدات قياس منضبطة
قد تشتري الجبن بالكيلو وتستخدمه بالجرام، وتشتري الزيت باللتر وتستهلكه بالملليلتر. عرّف وحدة الشراء ووحدة التخزين ووحدة الاستخدام ومعامل التحويل. الخطأ الصغير في التحويل يتكرر مع كل فاتورة ويجعل الرصيد والتكلفة غير واقعيين.
أنشئ بطاقة وصفة لكل صنف
تحتوي البطاقة على المكونات والكميات القياسية والحصة الناتجة. إذا كان المكون نفسه وصفة نصف مصنعة، مثل صوص أو عجين، أنشئ له وصفة مستقلة ثم استخدمه داخل الأطباق. بذلك يمكن حساب تكلفة التحضير والهالك في مستوى مناسب.
ميّز بين التكلفة النظرية والفعلية
- التكلفة النظرية: كمية الوصفة القياسية مضروبة في تكلفة المكونات.
- التكلفة الفعلية: قيمة ما خرج من المخزون فعلياً خلال الفترة بعد الجرد.
- الفرق: قد ينتج عن هالك أو زيادة حصص أو تسجيل مشتريات أو تحويلات بصورة غير صحيحة.
كيف تتغير تكلفة المكون؟
اتفق على طريقة تقييم واضحة مثل المتوسط المرجح وفق إمكانات النظام والسياسة المحاسبية. عند استلام فاتورة شراء جديدة، تتحدث تكلفة المادة، ثم يمكن للنظام إعادة حساب تكلفة الوصفات. لا تغيّر أسعار البيع تلقائياً من دون مراجعة إدارية؛ استخدم التنبيه لاتخاذ القرار.
الإضافات والأحجام والبدائل
الحجم الكبير ليس اسم صنف فقط؛ قد يستهلك كمية مختلفة. كما أن إضافة جبن أو حذف مكون يجب أن تنعكس على المخزون عندما تكون مؤثرة. عرّف Modifiers بصورة تربط اختيار الكاشير بالاستهلاك الحقيقي، مع منع الخيارات غير المتوافقة.
المشتريات والاستلام
لا يكفي تسجيل إجمالي فاتورة المورد. أدخل الصنف والكمية والوحدة والسعر والضريبة والمخزن المستلم، وراجع الفرق بين الطلب والاستلام. إذا استلم الفرع كمية أقل أو جودة مرفوضة، يجب تسجيلها حتى لا يظهر مخزون غير موجود.
الهالك والوجبات الداخلية والتحويلات
أي خروج لا يقابله بيع يحتاج سبباً: انتهاء صلاحية، تلف، تجربة مطبخ، وجبة موظف، أو تحويل إلى فرع. استخدم أسباباً محددة وصلاحيات اعتماد، ثم راقب القيمة والكمية حسب الصنف والفرع والوردية.
الجرد والمطابقة
- حدد وقت إيقاف الحركة أو لقطة زمنية واضحة للجرد.
- استخدم وحدات ثابتة وتجنب كتابة «كرتونة» من دون معامل تحويل.
- قارن الرصيد الفعلي بالنظري وابدأ بالأصناف الأعلى قيمة.
- تحقق من المشتريات والتحويلات والهالك والوصفات قبل اعتماد التسوية.
- سجل من اعتمد فرق الجرد وسببه وخطة المعالجة.
تقارير يحتاجها مدير المطعم
- تكلفة ونسبة Food Cost لكل صنف وفئة.
- هامش المساهمة بعد تكلفة المكونات.
- الفرق بين الاستهلاك النظري والفعلي.
- الهالك والمشتريات حسب الفرع والفترة.
- الأصناف الأعلى مبيعاً والأضعف ربحية.
- مواد قاربت حد إعادة الطلب أو الصلاحية.
اختبار الربط مع POS
بع صنفاً تجريبياً بإضافة وحذف، ثم راجع أمر المطبخ والفاتورة وحركة المكونات. ألغِ الطلب وفق الصلاحية وتأكد من عكس الحركة بصورة صحيحة. اختبر المرتجعات والخصومات وإغلاق الوردية، ولا تعتمد النظام من شاشة الكاشير فقط.
مثال عملي لنظام متكامل
يعرض مشروع نظام إدارة POS شاشة الكاشير والمطبخ KDS والمخزون والمشتريات وطرق الدفع وإغلاق الوردية والتقارير، وهي المكونات اللازمة لربط البيع بالتشغيل اليومي.
الخلاصة
تكلفة الطبق ليست رقماً ثابتاً؛ هي نتيجة وصفة وأسعار شراء واستهلاك فعلي وانضباط في الجرد. راجع نظام نقاط البيع POS للمطاعم والمحلات لتحديد الوصفات والوحدات والمخازن والتقارير المناسبة قبل إدخال البيانات.
